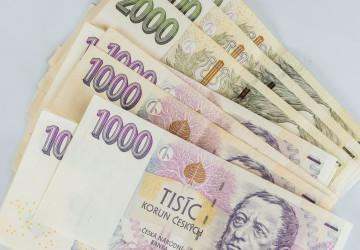
Důchodkyně roky věřila, že má své úspory uložené tím nejlepším způsobem. Pak jí bankéř spočítal, že zbytečně přišla o desítky tisíc korun
Průzkumy ukazují, že řada českých domácností ponechává své úspory na běžném účtu, případně na spořicím účtu, který však nabízí pouze minimální úrok. Ačkoliv se takové uchování peněz může na první pohled jevit jako bezpečné, realita je mnohem složitější.
 Sledovat v Google Zprávách
Pravdou je, že v krátkodobém horizontu jsou běžné účty skvělým nástrojem, jak odkládat peníze například za účelem pokrytí nečekaných výdajů, vytváření krátkodobé rezervy nebo hrazení blížících se pravidelných výdajů. Pokud se však jedná o vyšší obnosy peněz, běžný účet je pro jejich ukládání zpravidla vysoce nevhodný. Platí, že čím déle na něm leží, tím více klesá jejich reálná kupní síla kvůli vlivu inflace. Ačkoliv tedy nominální hodnota uložených peněz zůstává stejná, klient přichází o potenciální výnosy, které by mohl získat jejich výhodnějším uložením, a navíc jeho úspory neustále podléhají inflačnímu tlaku.
Když úspory požírá rostoucí inflace
Negativní finanční dopady nevhodného uchování peněz lze nejvýrazněji pocítit při dlouhodobém spoření, kde zejména v souvislosti s vyššími částkami může být výsledný rozdíl v celkovém zhodnocení naprosto propastný. Běžné střadatele může tato chyba připravit o desítky až stovky tisíc, v případě majetnějších klientů jde dokonce o miliony korun.
V internetové diskusi se k tématu vyjádřil také bankéř, podle kterého o úroky zbytečně přicházejí často právě důchodci. Jako příklad uvedl svou poslední klientku, která měla na běžném účtu několik set tisíc korun. Peníze tam nechávala dlouhé roky bez výraznějšího zhodnocení. Bankéř jí spočítal, že na spořicím účtu mohla za tu dobu získat úroky v řádu vyšších desítek tisíc korun.
Do diskuse se zapojili také další uživatelé. Většina z nich se shodovala na tom, že starší lidé bývají při nakládání s úsporami konzervativnější a raději je ponechávají na běžných účtech, i když tím mohou přicházet o úroky.
Více než čtvrtina Čechů drží peníze na běžných účtech, ukazují průzkumy
Této problematice se věnoval například průzkum společnosti Home Credit, o jehož realizaci se v červnu letošního roku postarala agentura Ipsos a kterého se zúčastnilo celkem 1 026 respondentů. Shromážděná data odhalila, že peníze na běžném účtu drží přibližně 29 procent domácností, tedy více než každá čtvrtá domácnost.
Z průzkumu dále vyplynulo, že mezi jednotlivými demografickými skupinami panují značné rozdíly v tom, jaké možnosti uchování peněz volí. Například lidé v pokročilejším věku drží peníze na běžném účtu výrazně častěji než představitelé mladších generací.
Do první jmenované skupiny patří mimo jiné lidé ve věku 54 až 65 let, kteří v rámci průzkumu uvedli běžný účet jako místo pro uchování úspor v 35 procentech případů. Oproti tomu lidé, jejichž věk se pohybuje v rozmezí od 27 do 35 let, dávají mnohem častěji přednost investičním produktům.
Běžný vs. spořicí účet
Rozdíl v celkové naspořené částce lze znázornit prostřednictvím modelových příkladů. Představte si například třicetiletého člověka, který má k dispozici přesně 400 000 korun a plánuje je uložit na 30 let, aby je mohl využít v důchodu.
Pokud by tento obnos ponechal na běžném účtu se zhodnocením 0 % p. a., po třiceti letech bude mít stále přesně 400 000 korun. Zdá se tedy, že sice nic nevydělal, ale ani neprodělal. To sice při pohledu na nominální hodnotu platí, reálná kupní síla peněz však během třiceti let pravděpodobně výrazně klesla kvůli inflaci. Pokud by průměrná inflace během daného období činila například 2 %, což je mimochodem dlouhodobý cíl České národní banky, reálná kupní síla 400 000 korun za 30 let by v přepočtu na jejich dnešní hodnotu odpovídala přibližně 220 828 korunám. Jinými slovy by si za ně člověk mohl v budoucnu koupit takřka o polovinu méně zboží než dnes.
 Kupní sílu peněz postupně snižuje inflace.
, ...
Jestliže by však ponechal stejnou částku raději na spořicím účtu se zhodnocením 3,5 % p. a., což je úrok, který dnes reálně můžete u některých českých bank získat, za 30 let by k původnímu vkladu 400 000 korun postupně naspořil dalších zhruba 563 860 korun (po odečtení srážkové daně ve výši 15 %). Celkem by tedy měl k dispozici 963 860 korun. Uvedené výpočty jsou pouze orientační, ve skutečnosti se úročení spořicích účtů průběžně mění a výsledný výnos může být výrazně odlišný.
U šedesátiletého seniora, který začal spořit s počáteční částkou 600 000 korun, by byl rozdíl ještě výraznější. Po 30 letech by měl k dispozici zhruba 1 445 790 korun, tedy více než dvojnásobek původně uložené částky.
Proč ani spořící účet nemusí být nejlepší volbou?
Nutno podotknout, že mnozí odborníci lidem doporučují, aby neponechávali větší obnosy peněz ani na spořicím účtu. Pokud máte investiční horizont delší než 10 let, v úvahu přichází například investice do diverzifikovaných akciových fondů, které historicky přinášejí zhodnocení přibližně 6 až 8 % p. a.
Konzervativnější alternativu mohou představovat dluhopisy, například Flexi Bonds s krátkodobou splatností.
V tomto směru je však důležité zdůraznit, že historické výnosy nejsou automatickou zárukou výnosů budoucích.
Upozornění: Tento článek není finančním poradenstvím. S investováním se pojí riziko ztráty kapitálu.